Vitória do Ciesp protege contra aumento de impostos
Decisão liminar se refere a dispositivo que elevava em 10% a base presumida de cálculo do IRPJ e da CSLL
Fonte: Assessoria de Imprensa do Ciesp-SP, postado por Natali Galvão
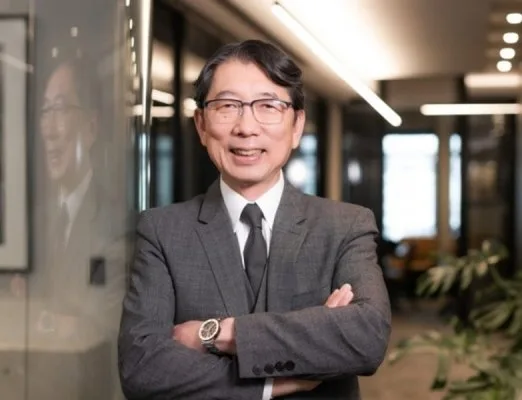
Foto: Acervo A Comarca
Em uma decisão que marca uma importante vitória para o setor industrial paulista, o Tribunal Regional Federal da 3ª Região (TRF-3) concedeu medida liminar para suspender a majoração de tributos federais sobre empresas optantes pelo regime do Lucro Presumido. A decisão, proferida pelo desembargador Marcelo Mesquita Saraiva, barra a aplicação de um dos pontos mais polêmicos da Lei Complementar nº 224/25.
O centro da disputa é o artigo 4º, parágrafo quatro, inciso 7º e parágrafo cinco da referida lei, que determinou um acréscimo de 10% nos percentuais de presunção do Imposto de Renda Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL). A medida atingia diretamente empresas com receita bruta anual superior a R$ 5 milhões, elevando a carga tributária sob o argumento de redução de ‘benefícios fiscais’.
Para o Centro das Indústrias do Estado de São Paulo (Ciesp-SP), que impetrou o mandado de segurança coletivo, o Lucro Presumido é um método de apuração e não um incentivo fiscal. Ao acolher o Agravo de Instrumento da entidade, o magistrado entendeu que a alteração por parte do Governo Federal feriu princípios constitucionais, como o da capacidade contributiva e da tipicidade tributária.
IMPACTO ECONÔMICO
O desembargador destacou em sua decisão que a majoração baseada exclusivamente no faturamento anual, sem considerar a lucratividade real ou a realidade econômica das operações, cria uma desigualdade injustificada entre os contribuintes. Além disso, a Justiça reconheceu o ‘perigo na demora’, uma vez que o aumento inesperado comprometeria o fluxo de caixa das empresas, sujeitando à imposição de multa e de restrição à obtenção de certidões de regularidade fiscal.
Para o diretor jurídico do Ciesp, o advogado tributarista Helcio Honda, a liminar restabelece a segurança jurídica para o setor produtivo. “Esta decisão é fundamental porque reconhece que o regime de lucro presumido não pode ser tratado como um benefício discricionário que o governo altera a seu critério. O que a nova lei tentou fazer foi desnaturalizar um sistema de apuração consolidado para aumentar a arrecadação de forma arbitrária. Ao suspender essa exigibilidade, o Judiciário protege a saúde financeira das empresas e garante que o dispositivo não seja utilizado como um atalho para ferir princípios constitucionais básicos”, afirma Honda.
PRÓXIMOS PASSOS
Com a liminar, as empresas associadas ao Ciesp que se enquadram no critério de faturamento da LC 224/25 podem manter o recolhimento do IRPJ e da CSLL com base nos percentuais originais de presunção, sem o acréscimo de 10%. A União deverá recorrer da decisão e o mérito do mandado de segurança seguirá para julgamento definitivo após parecer do Ministério Público Federal.
Comentários
Ninguém comentou ainda. O primeiro comentário pode ser o seu.
Leia também