DINHEIRO & VOCÊ - Quando as contas não fecham
POR MAZINHA CICOGNA
Do acervo · publicada originalmente em 11 de outubro de 2021
Fonte: Mazinha Cicogna
· Leitura de 4 min
Foto: Acervo A Comarca
 Acervo · 2021
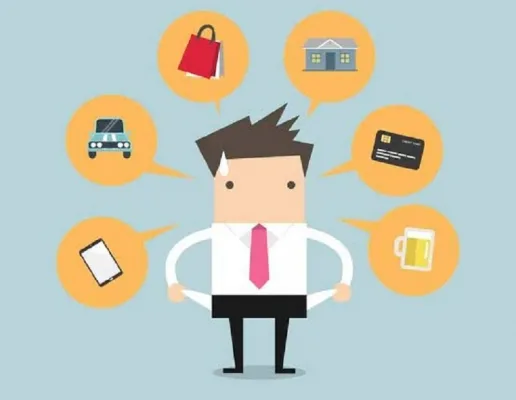
Começa o mês. Recebemos por nosso trabalho e ficamos felizes com o saldo bancário cheio, mas... ele não dura muito tempo. Vai tão rápido quanto um algodão doce que cai na água. Ao mesmo tempo, as contas não param de chegar: água, energia elétrica, internet, gasolina... e você quer sair com os amigos, fazer uma festa de aniversário para um dos filhos, comprar uma roupa nova, mas o dinheiro não dá. Se reconheceu?
Quando gastamos mais do que ganhamos, os problemas vão muito além da questão financeira. Ficar devendo gera estresse, ansiedade, medo em relação ao futuro. Esses sentimentos ruins têm reflexos em toda a nossa vida.
Não se desespere! É possível reverter essa situação com disciplina e coragem para tomar decisões. Para sanar as dívidas, você deve analisar seu orçamento do mês e elaborar um plano de pagamento que consiga executar. Sugiro que você siga os passos a seguir:
1) Organize as contas em atraso
Reúna todas as contas em atraso e separe por tipo de conta, como: água, energia elétrica, aluguel, cartão de crédito, financiamento do carro, empréstimo com amigo ou familiar etc. As contas têm urgências diferentes de pagamento, determinadas pelo montante de juros acumulados ao pagá-las com atraso e pela importância que o gasto tem na manutenção da sua qualidade e segurança de vida.
Primeiramente devemos pagar as contas essenciais, por exemplo: água, energia elétrica, aluguel, plano de saúde. Neste caso, se forem poucas contas em atraso, pague da mais antiga para a mais nova para evitar o acúmulo de juros. Se forem muitas, entre em contato com a empresa que fornece o serviço e peça o parcelamento da dívida. O pagamento destas contas garante que nenhum desses serviços seja cortado.
Em segundo lugar, você deve pagar as dívidas do cartão de crédito ou do cheque especial, pois os juros são muito elevados. Nestes casos, sempre converse com o gerente da sua conta para fazer um empréstimo pessoal ou consignado e pagar a dívida do cartão, visto que os juros são bem menores.
Depois, pague as dívidas junto a amigos e familiares, porque ao não pagar essas dívidas, você está prejudicando a vida de pessoas queridas, que nada têm a ver com as suas dívidas. As demais contas devem ser pagas na sequência a estas.
2) Faça um plano de pagamento com base no seu orçamento
Nada adianta elaborar um plano de pagamento das dívidas se ele não couber em seu orçamento; o resultado serão novas dívidas para pagar as antigas. Analise seu orçamento (sem considerar as contas em atraso) e veja como você pode reduzir os gastos atuais para pagar o total ou as parcelas das dívidas. Comece reduzindo seus gastos supérfluos e, se não for suficiente, reduza também os gastos essenciais. Notadamente, isso exigirá alguns sacrifícios, mas serão temporários e valerão a pena para você recuperar a tranquilidade das suas noites de sono.
Vamos ver um exemplo: suponha que, no seu orçamento atual, você receba R$ 2.000,00 por mês e gaste R$ 1.500,00 nas contas essenciais e R$ 500,00 em supérfluos, ou seja, não há sobra de dinheiro no final do mês. Depois de organizar suas contas em atraso, você se deparou com duas contas de energia elétrica para pagar: uma com valor de R$ 180,00 (vencimento agosto/2021) e outra com valor de R$ 220,00 (vencimento em setembro/2021); além disso, você tem uma dívida no cartão de crédito no valor de R$ 850,00.
Para que as contas em atraso caibam no seu orçamento, comece reduzindo os gastos atuais. Supondo que você consiga reduzir seus gastos essenciais para R$ 1.350,00, e que seus gastos em supérfluos possam ser reduzidos para R$ 250,00. Neste caso, você terá uma sobra de R$ 400,00 no final do mês.
Com base no valor economizado ao final do mês, elabore o plano de pagamento das dívidas: pague a conta de energia com vencimento mais antigo, no valor de R$ 180,00, e peça um empréstimo pessoal ao banco para você pagar o valor que deve no cartão de crédito, solicitando que o saldo devedor do cartão seja parcelado em cinco vezes (parcelas de R$ 170,00) e pague a primeira parcela. Você terá uma sobra de R$ 50,00 após os primeiros pagamentos das dívidas, valor que deve ser economizado para ajudar nos pagamentos do próximo mês, incluindo os juros do seu empréstimo pessoal.
No mês seguinte, pague a conta de energia com vencimento setembro/2021 (R$ 220,00), junto com a segunda parcela do empréstimo pessoal (R$ 170,00, acrescido de juros). No terceiro mês restarão apenas as parcelas do empréstimo pessoal (R$ 170,00, acrescido de juros).
Quando elaborar o plano de pagamento das dívidas, o ideal é que sempre haja uma pequena sobra de dinheiro de um mês para o outro para que você pague os juros dos refinanciamentos. Guarde essa sobra de recursos em conta separada da sua conta corrente (pode ser uma conta poupança), para que você não caia na tentação de gastar o dinheiro economizado. Essa também é uma oportunidade para adquirir o hábito de poupar.
Não desista do plano de pagamento. Vencer as dívidas permitirá que você retome o controle da sua vida. Na próxima semana falaremos dos aumentos de gastos que não podemos controlar: a inflação, e como lidar com ela. Até lá!
Em caso de sugestões e/ou comentários sobre a coluna, envie e-mail para: dinheiroevoce@comarcanet.com.br. Muito obrigada!
Comentários
Ninguém comentou ainda. O primeiro comentário pode ser o seu.
Leia também
Matão celebra Dia Internacional da Pessoa Idosa
Matão Rock arrebatou legião de roqueiros
Passarinhada em Matão celebra o Dia Mundial do Turismo
Cine Teatro Matão: confira a programação