Contabilistas locais pedem revogação de lei municipal
Representantes se reuniram com o prefeito Esquetini e com o vereador Mansini
Do acervo · publicada originalmente em 10 de agosto de 2020
Fonte: Rogério Bordignon
· Leitura de 5 min
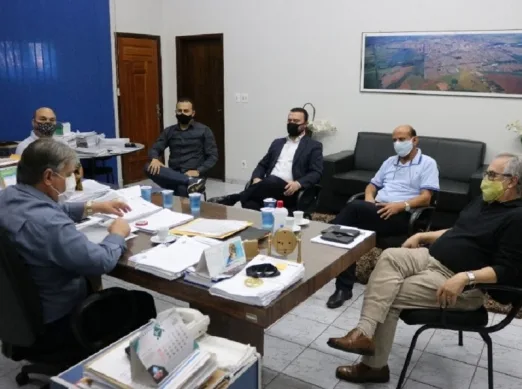
Foto: Acervo A Comarca
 Acervo · 2020
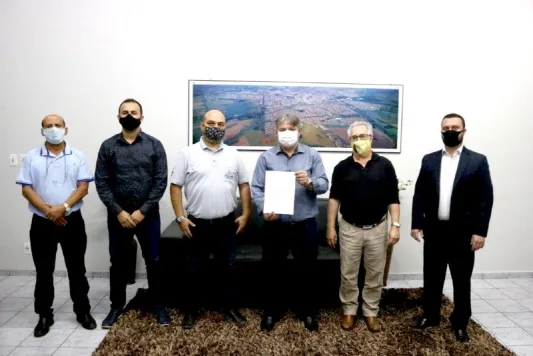
Na segunda-feira (3), representantes do segmento de escritórios de contabilidade estiveram reunidos com o prefeito Edinardo Esquetini, que recebeu em seu gabinete: André Rodrigues Saglia (delegado do Conselho Regional de Contabilidade do Estado de São Paulo, CRC-SP); Dejair Montrezor e Walter Calabretti Filho (Tinho), ambos diretores da Associação dos Escritórios de Contabilidade de Matão (AECM); Marcus Vinicius Adolfo de Almeida (advogado); e o presidente da Câmara Municipal, Luis Constante Mansini.
Um requerimento foi entregue ao prefeito e também remetido a Gerson Piva Júnior (secretário municipal de Negócios Jurídicos) e Deivy Tadashy Kawasaki (secretário municipal de Administração, Fazenda e Controle Interno). O documento solicita ajustes ao conteúdo do Projeto de Lei Complementar (PLC) 116/2019, de autoria do Executivo Municipal, que traz alterações significativas quanto a Tributação do Imposto Sobre Serviço de Qualquer Natureza (ISSQN), mormente em relação aos uniprofissionais.
Por meio de aprovação do Legislativo matonense foi promulgada a Lei nº 5.323, de 24 de outubro de 2019, com início de vigência na mesma data de sua publicação, revogando-se disposições em contrário, alterando-se essencialmente o Código Tributário Municipal, ou seja, a Lei Complementar nº 4.147/2010. Até então, a tributação do ISSQN tinha como base de cálculo a Receita Fixa Presumida, o que implicava na cobrança de um valor fixo. “Com as alterações advindas pela Lei 5.323/2019, a tributação passou a se dar de forma variável”, cita Tinho.
“Ao que se observa, o critério adotado para aplicação de tributação variável é a descaracterização da pessoalidade no desempenho da atividade”, continua Tinho. “A regra adotada pelo Executivo entende que o caráter de desempenho pessoal da atividade – intrinsicamente comum nas atividades desenvolvidas por profissionais liberais – mantém a tributação fixa, enquanto de outro lado, distanciando-se dessa pessoalidade e certamente aproximando-se do empresariado, a tributação ocorra na forma variável”, comenta Dejair.
“Todavia, a mesma norma confrontada passou a adotar como critério de não pessoalidade a distribuição nos lucros, riscos e resultados – ou a espécie de auto enquadramento empresarial do escritório. É neste ponto que implica o inconformismo do nosso segmento, pelo qual solicitamos a rediscussão dessa questão prematuramente aprovada pelo Legislativo”, argumenta André.
“Entendemos que o conceito de pessoalidade está no desempenho do profissional contábil e de seus auxiliares, de como ele se estrutura, se organiza e se apresenta para desenvolver sua atividade, evidentemente visando lucros. A forma como esse lucro se dá, seu grau de obtenção, ou até mesmo a espécie de rateio final, é questão distinta do conceito de pessoalidade albergado pela Lei”, diz Tinho.
“A ‘nova alteração legislativa’ visualiza o final da atividade para dizer se a tributação será fixa ou variável, olvidando-se para a análise do enquadramento de como se dá o exercício para corretamente classificar se pessoal ou empresarial. O ponto de distinção é a forma como se apresenta, se organiza e se desenvolve, não o modelo adotado para constituição da empresa ou rateio do lucro”, coloca Dejair.
“Em cidades como Araraquara e Jaboticabal, a caracterização segue como parâmetro a dinâmica do desempenho pelo profissional e não a forma de divisão dos lucros ou da estruturação da sociedade. A atividade contabilista é puramente pessoal, independente da quantidade de auxiliares que eventualmente possua. Esse entendimento é pacificado pelo Supremo Tribunal Federal (STF)”, destaca André. “Aliás, a atividade contábil é função essencial ao desenvolvimento econômico e empresarial de todo município, sem a qual sequer alguma empresa seria regularmente constituída e inscrita”, completa Tinho.
ONERAÇÃO
Os representantes consideraram que a alteração legislativa, sem a participação de qualquer profissional do município ou de classes representativas, surpreendeu muito a todos, onerando repentinamente os profissionais, atentando-se ainda que seus serviços são contratados na maioria dos casos por valores tabelados que por anos levaram em conta o custo fixo de ISSQN e que não há possibilidade alguma de alterar contratos com clientes em relação aos honorários para alguma compensação dessa onerosidade.
Os profissionais contábeis também salientaram ao prefeito que, no tocante mais ainda aos optantes pelo Simples, nota-se, sem discorrer sobre hierarquias de normas, que a Lei Federal teria permitido ao próprio município que regulasse a base de cálculo para tributação. “Essa reserva atribuída, portanto, permite a regulação por parte do Executivo e do Legislativo, sensibilizando-se que os profissionais da classe possam promover políticas suaves e participação conjunta na adequação das cobranças”, salienta Dejair.
“Por isso, em primeiro momento, acreditamos na elevação do debate por meio de aprofundamento de ideias por todos os envolvidos. Não obstante, em caráter emergencial, clamamos pela suspensão temporária da tributação variável de ISSQN dos profissionais de contabilidade e seus escritórios, com aplicação de alíquota presumida fixa, até deliberação final. É certo que a demanda carece somente do entendimento entre Executivo e Legislativo, tendo plenas condições legais e políticas para atender os anseios dos trabalhadores atingidos pela nova forma onerosa trazida”, enseja André.
“Deixaremos de esmiuçar outros itens específicos de normas legais ou de hierarquias de normas, princípios da simetria, contando mais que esse encontro se dê firmemente na salutar relação política de todos os envolvidos, notadamente por se tratar de questão que demanda ativismo político e que não deflagra qualquer responsabilidade na adequação pretendida pelos solicitantes”, perspectiva Tinho. “Contamos com a costumeira atitude política participativa e integrativa e estamos a inteira disposição para desenvolvimento da questão, acreditando no alcance do pleito reivindicado”, aguarda Dejair.
O prefeito Edinardo Esquetini afirmou que estudará a reivindicação dos contabilistas por meio dos quadros das secretarias municipais de Negócios Jurídicos e de Administração, Fazenda e Controle Interno. O presidente da Câmara, Luis Mansini, consentiu de que o Legislativo analisará a solicitação. “Agradecemos a recepção e abertura do Executivo e do Legislativo. Acreditamos na revogação da Lei nº 5.323, de 24 de outubro de 2019”, encerra André.
Galeria de fotos1 foto
Comentários
Ninguém comentou ainda. O primeiro comentário pode ser o seu.
Leia também