ARTIGO - A urgência da Reforma Tributária
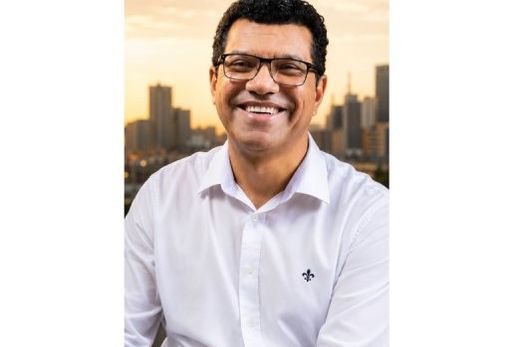
ARTIGO - JOÃO CARLOS MARCHESAN
Do acervo · publicada originalmente em 19 de agosto de 2020
Fonte: JOÃO CARLOS MARCHESAN
Foto: Acervo A Comarca
 Acervo · 2020
No Brasil, o debate sobre a necessidade de uma Reforma Tributária é realizado há décadas. Neste interim, presenciamos várias alterações do sistema na tentativa de melhorar alguns aspectos da legislação tributária brasileira, mas que no fundo vieram para desconfigurar a estrutura original sem trazer ao país melhoria de eficiência necessária.
Atualmente, o sistema tributário é um dos principais entraves à competitividade mais elevada da indústria brasileira. O Brasil possui um modelo altamente complexo, composto por número excessivo de tributos, com concentração sobre o consumo, que exige um alto custo administrativo. No âmbito do Imposto sobre Circulação de Mercadorias e Serviços (ICMS) existem 27 legislações. Trata-se, portanto, de um grande complicador para os contribuintes, o que aumenta consideravelmente as assimetrias sistêmicas do país.
Além disso, a tributação ocorre na origem, o que abre espaço para política de atração de empresas por meio da concessão de benefícios fiscais, levando a distorções nas decisões de investimentos, permite a cumulatividade e dificulta o acesso a créditos relativos às operações, onerando exportações e investimentos. Este emaranhado de ineficiências – combinado à grave crise por que passamos – torna ainda mais urgente uma Reforma Tributária que possa ajudar o Brasil a retomar o crescimento.
Estudos recentes divulgados afirmam que a simples mudança para um sistema tributário mais racional e eficiente, aos moldes do previsto na PEC 45, torna possível o aumento do PIB potencial do Brasil em 20% em 15 anos, em razão principalmente do aumento da produtividade total dos fatores e do aumento dos investimentos. Assim, apoiamos veemente uma reforma que simplifique sobremaneira o atual sistema tributário e, em especial, a tributação sobre o consumo, reduzindo a insegurança jurídica e os custos administrativos tanto por parte dos contribuintes como do fisco, aumentando a competitividade dos bens e serviços nacionais nos mercados interno e externo.
Dentre os diversos modelos de tributação em debate, entendemos que o que melhor atende aos anseios do setor produtivo é aquele estruturado por Imposto sobre Valor Agregado (IVA) incidente sobre bens e serviços, composto por regime de crédito financeiro, no qual todo o imposto pago pela empresa gere crédito que permita exportações e investimentos totalmente desonerados e com garantia da devolução imediata dos créditos. Que simplifique e uniformize regras federais, estaduais e municipais.
A simplificação precisa perseguir a unificação de tributos federais (IPI, PIS, Cofins e CSLL) com estaduais (ICMS) e municipais (ISS) num imposto de valor agregado (IVA). É necessário ainda que o novo modelo entre em vigor de forma rápida, já que uma transição longa aumentaria a complexidade, burocracia e custos de administração do sistema. Adicionalmente é necessário pensar num modelo que mantenha o recolhimento de INSS e contribuição ao ‘Sistema S’, mas que não onere a folha de salário. Isso permitiria preservar mão de obra, especialmente em períodos de encolhimento das receitas de vendas de bens e serviços.
A hora é agora. Precisamos com urgência de uma reforma que garanta ao sistema tributário nacional a simplificação, a justiça e a transparência desejada por todos os contribuintes. Os benefícios desta ação são muitos, mas destacamos a expressiva melhora do ambiente de negócios do país em razão da redução dos custos relacionados à administração dos tributos e dos litígios, aumento da segurança jurídica, ampliação da taxa de investimento por conta da redução do custo que ocorrerá nas máquinas e equipamentos ao eliminar a cumulatividade do sistema e garantir o crédito imediato.
Todos estes são fatores que permitirão aumento da produtividade, ganho de competitividade da produção nacional, expansão dos investimentos, redução do índice de desemprego e aumento da renda do país.
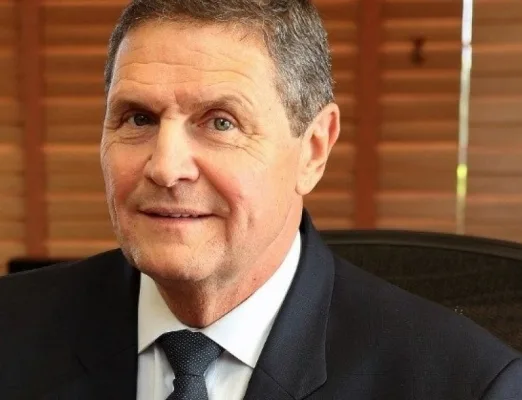
João Carlos Marchesan é empresário, vice-diretor do Ciesp-Matão e presidente do Conselho de Administração da Abimaq
Comentários
Ninguém comentou ainda. O primeiro comentário pode ser o seu.
Leia também